 Tel :
06 58 54 25 39
Tel :
06 58 54 25 39

Lors de la conception d'un projet de construction individuelle ou d'extension, l'attention se porte naturellement sur la distribution des pièces, la lumière naturelle ou le choix des matériaux. Pourtant, un facteur financier majeur surprend fréquemment les pétitionnaires quelques mois après l'obtention de leur permis de construire : le montant de la taxe d'aménagement. Cet impôt local, perçu au bénéfice de la commune, du département et de la région en Île-de-France, peut rapidement représenter plusieurs milliers d'euros s'il n'est pas anticipé dès la phase d'esquisse.
En tant que dessinateur en bâtiment, mon rôle ne se limite pas à produire des plans esthétiques et conformes aux règles d'urbanisme. Il consiste également à vous conseiller sur les arbitrages techniques susceptibles de réduire significativement cette charge fiscale sans rien sacrifier à votre confort de vie. Le choix entre un garage fermé et un carport ouvert, la gestion fine des hauteurs sous plafond en combles, la distinction rigoureuse entre surface de plancher et emprise au sol non close, ou la structuration des dépendances de jardin constituent autant de leviers d'optimisation essentiels. Dans cet article complet, je vous dévoile les astuces de dessin et de conception à adopter dès l'élaboration de vos plans.
Pour optimiser efficacement ses plans, il est indispensable de comprendre le fonctionnement fiscal de la taxe d'aménagement. Depuis la réforme ayant transféré la gestion et le recouvrement de cette taxe à la Direction Générale des Finances Publiques (DGFiP), la fiscalité de l'aménagement est codifiée dans le Code général des impôts. Elle concerne toutes les opérations de construction, de reconstruction et d'agrandissement de bâtiments nécessitant une autorisation d'urbanisme, telle qu'un permis de construire ou une déclaration préalable de travaux.
L'assiette de calcul repose principalement sur la surface de plancher créée. Cette dernière s'entend comme la somme des surfaces de plancher closes et couvertes, sous une hauteur de plafond supérieure à 1,80 mètre, calculée à partir du nu intérieur des façades. À cette valeur s'ajoute une taxation spécifique forfaitaire pour certaines installations ou aménagements qui ne développent pas de surface de plancher close, tels que les emplacements de stationnement extérieurs, les carports ou les piscines privatives.
Le montant de la taxe résulte de la multiplication de la surface taxable par une valeur forfaitaire au mètre carré définie au niveau national, à laquelle s'appliquent les taux votés par la commune, le département et, le cas échéant en Île-de-France, la région. La maîtrise des mètres carrés déclarés dans votre dossier constitue ainsi le levier principal pour agir sur le montant final exigé par le Trésor public. Pour de plus amples détails sur les taux officiels, vous pouvez consulter les fiches explicatives disponibles sur Service-Public.
L'une des décisions les plus structurantes au moment de dessiner les plans d'une maison concerne l'abri destiné aux véhicules. Beaucoup de maîtres d'ouvrage hésitent entre un garage fermé intégré au corps de logis et un carport ouvert en bois ou en aluminium. Du point de vue de la taxe d'aménagement, ces deux choix obéissent à des règles totalement différentes.
Un garage fermé et couvert constitue un bâtiment clos. Il génère par conséquent de la surface de plancher taxable au tarif plein par mètre carré (sous réserve des abattements applicables). En outre, s'il est considéré comme un espace de stationnement, sa présence peut influer sur le décompte des places. De son côté, un carport ne disposant pas de fermetures latérales n'est pas clos : il ne produit aucune surface de plancher. Il est donc taxé sous forme d'un forfait fixe par emplacement de stationnement, indépendamment de sa superficie réelle au sol.
| Critère d'aménagement | Garage fermé classique | Carport ouvert adossé ou isolé |
|---|---|---|
| Nature juridique de la surface | Surface de plancher taxable (si clos et couvert) | Emprise au sol non close (pas de surface de plancher) |
| Mode d'imposition | Taxation au m² selon le forfait national global | Taxation forfaitaire par emplacement de stationnement |
| Impact fiscal sur 25 m² | Taxation proportionnelle à la totalité des 25 m² | Taxation limitée à 1 ou 2 places de stationnement |
| Evolutivité future | Possibilité ultérieure de conversion en pièce à vivre | Structure légère à aménager sans créer de volume clos |
Pour optimiser vos finances lors d'une comparaison des solutions d'agrandissement ou de construction neuve, concevoir un carport ouvert permettant d'abriter deux voitures s'avère nettement moins lourd fiscalement que de construire un garage fermé de 40 m². Si votre plan Local d'Urbanisme imposait la fermeture pour des raisons d'insertion paysagère, des claustras ajourés ou des treillages végétalisés peuvent parfois répondre aux exigences architecturales tout en conservant le caractère non clos de l'ouvrage.
Vous souhaitez réduire le coût fiscal de votre futur permis de construire ?
Je dessine vos plans sur-mesure en optimisant la surface de plancher et les annexes. Devis gratuit sous 48h.
Le traitement des espaces sous pentes constitue l'un des piliers de l'optimisation des plans de maison. En vertu des dispositions régissant le calcul des surfaces en urbanisme, toutes les parties d'un niveau dont la hauteur sous plafond est inférieure ou égale à 1,80 mètre sont strictement exclues de la surface de plancher.
Lors de l'aménagement de combles ou de surélévation, le dessinateur doit tracer avec une précision millimétrique les lignes de coupe matérialisant la hauteur de 1,80 mètre. Les volumes situés sous ces rampants peuvent être judicieusement exploités pour y intégrer des rangements sur mesure, des dressings intégrés ou des espaces techniques, sans générer le moindre mètre carré de taxe d'aménagement supplémentaire.
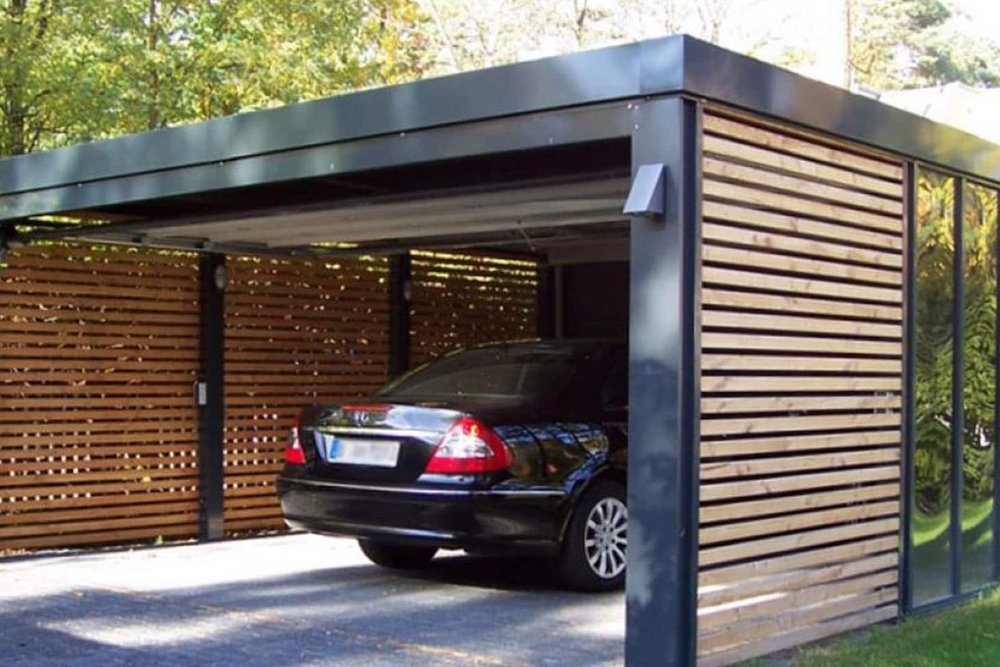
Le choix d'un carport ouvert permet d'abriter vos véhicules sans accumuler de la surface de plancher close, réduisant directement l'imposition globale.
Une confusion fréquente survient entre l'emprise au sol et la surface de plancher. La notion d'emprise au sol englobe la projection verticale du volume de la construction, y compris les débords, auvents, loggias et porches. Toutefois, ces espaces extérieurs non clos ne sont pas des surfaces fermées : ils n'entrent pas dans l'assiette de la taxe d'aménagement.
Pour optimiser votre projet, privilégiez des espaces de vie extérieurs couverts mais non clos :
Les dépendances de jardin, petits ateliers ou locaux techniques font l'objet d'un suivi très strict par la DGFiP. Dès lors qu'un abri est clos et couvert, avec une hauteur supérieure à 1,80 mètre, toute création de surface supérieure à 5 m² est soumise à la taxe d'aménagement.
Si votre besoin d'entreposage est modéré, calibrer judicieusement les dimensions de votre cabane de jardin pour ne pas dépasser 5 m² de surface de plancher permet une exonération totale de la taxe d'aménagement. Si une surface supérieure est indispensable, regrouper les équipements techniques (filtration de piscine, rangement du mobilier de jardin, outillage) au sein d'une unique structure optimisée permet d'éviter la multiplication des taxes forfaitaires applicables aux installations séparées.
Le tracé rigoureux de la ligne des 1,80 m sur les plans de coupe d'étage permet d'isoler avec exactitude les surfaces sous rampants exclues de l'assiette fiscale.
Outre les astuces purement géométriques de dessin, l'optimisation financière passe par la bonne prise en compte des mécanismes d'abattement prévus par les textes en vigueur.
Les constructions de locaux à usage d'habitation principale bénéficient automatiquement d'un abattement de 50 % sur la valeur forfaitaire par mètre carré pour les 100 premiers mètres carrés de surface de plancher créée. Lors du dessin de la maison, dimensionner l'habitation principale autour de cette tranche prioritaire offre un rendement fiscal maximal.
Lors du dépôt d'un dossier de permis de construire, le formulaire officiel inclut une déclaration des éléments nécessaires au calcul des impositions. La justesse des données inscrites repose sur la qualité des calculs effectués à partir des plans de masse, plans de niveau et vues en coupe.
En confiant vos études à un professionnel du dessin en bâtiment, vous vous assurez que chaque type de surface est comptabilisé à sa juste valeur. Une erreur fréquente commise par les particuliers consiste à inclure les épaisseurs de murs extérieurs ou les vides de trémie d'escalier dans la surface de plancher, ce qui surévalue artificiellement le montant de la taxe d'aménagement. Un tableau des surfaces rigoureusement structuré, adossé aux plans, apporte la preuve incontestable des métrés retenus.
Pour concrétiser ces principes, analysons trois configurations classiques rencontrées lors de la conception de maisons individuelles.
Dans le projet initial, le garage fermé de 25 m² amène la surface taxable globale à 135 m². En transformant ce garage fermé en un carport de même surface avec un celier clos de 4 m² à l'arrière pour le rangement des outils, la surface de plancher passe à 114 m². L'économie réalisée sur la taxe d'aménagement s'élève à plusieurs centaines d'euros tout en garantissant un stationnement couvert pour les véhicules.
Un projet prévoit d'agrandir une maison de 40 m² au sol sur deux niveaux. À l'étage, l'optimisation des pentes de toit permet de placer les cloisons sous la barre des 1,80 m pour créer des placards. Résultat : sur les 40 m² au sol du premier étage, seuls 24 m² sont comptabilisés en surface de plancher. La taxe est calculée sur 64 m² cumulés au lieu de 80 m².
Le maître d'ouvrage souhaite implanter une terrasse couverte de 20 m² et un abri de jardin de 8 m². En reliant la terrasse au volume principal sous forme d'une pergola bioclimatique non close et en ramenant l'abri de jardin à une emprise exacte de 4,90 m², seule la maison est soumise à la taxe d'aménagement standard.
La taxe d'aménagement ne doit pas être subie comme une fatalité lors de la concrétisation de vos projets immobiliers. En réfléchissant dès la phase de dessin aux implications de chaque volume, de chaque hauteur et de chaque mode de fermeture, il est tout à fait possible de concilier une architecture moderne, fonctionnelle et lumineuse avec une maîtrise stricte des coûts fiscaux.
Travailler main dans la main avec un dessinateur en bâtiment compétent vous garantit des pièces écrites et graphiques d'une rigueur absolue. Vous évitez ainsi les déclarations erronées, bénéficiez des abattements légaux et optimisez durablement le budget de votre construction.
Les points clés à retenir :
Je réalise l'ensemble de vos plans de maison en optimisant l'agencement des surfaces et le calcul des taxes. Prestation à distance efficace, conforme aux réglementations et adaptée à votre budget. Devis gratuit sous 48h.
Obtenir un devis pour mes plans
Article mis à jour en octobre 2026 - Réglementation applicable en France métropolitaine
Les règles d'assiette et de calcul de la taxe d'aménagement sont codifiées au Code général des impôts (notamment aux articles 1635 quater A et suivants). Pour tout calcul personnalisé, consultez les fiches officielles sur Service-Public ou les services de votre mairie.