 Tel :
06 58 54 25 39
Tel :
06 58 54 25 39

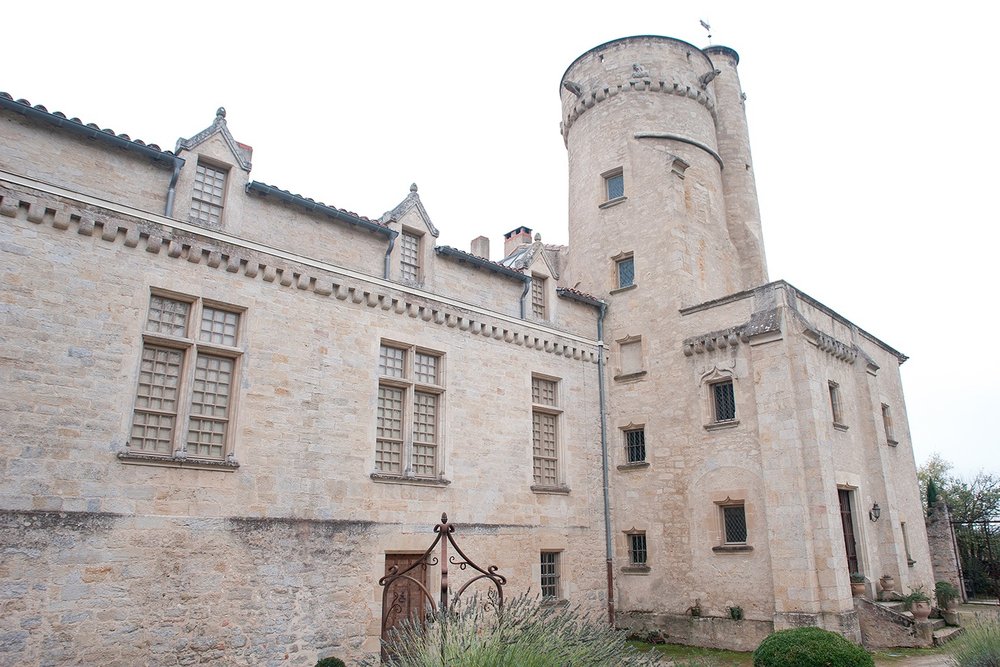
Vous êtes propriétaire d'un château, d'une demeure ancienne ou d'un bâtiment classé ou inscrit au titre des monuments historiques, et le coût des travaux de restauration nécessaires dépasse largement vos seules capacités financières. Le mécénat, qu'il vienne de particuliers ou d'entreprises, peut constituer une source de financement complémentaire précieuse, encouragée par des dispositifs fiscaux incitatifs. Mais restaurer un monument historique privé implique également de composer avec des règles d'autorisation nettement plus strictes qu'une construction ordinaire, selon que le bâtiment est classé ou inscrit. Dans ce guide, je vous explique les mécanismes de défiscalisation liés au mécénat pour un monument historique privé, le régime fiscal propre au propriétaire lui-même, et les autorisations spécifiques nécessaires pour engager des travaux.
Avant d'aborder le mécénat, il est indispensable de bien comprendre le statut de votre bien, qui détermine à la fois les autorisations nécessaires pour les travaux et, dans une certaine mesure, les avantages fiscaux applicables.
Le classement au titre des monuments historiques est réservé aux immeubles présentant un intérêt public exceptionnel du point de vue de l'histoire ou de l'art. Il s'accompagne d'un régime de protection particulièrement strict, avec une autorisation spécifique pour tous travaux, délivrée par le préfet de région.
L'inscription concerne des immeubles présentant un intérêt suffisant pour justifier une protection, sans atteindre le niveau exceptionnel requis pour le classement. Les travaux relèvent généralement du permis de construire ou de la déclaration préalable de droit commun, mais avec un avis conforme de l'architecte des Bâtiments de France.
Le mécénat de particuliers pour la restauration d'un monument historique privé repose généralement sur l'intermédiaire d'une fondation ou d'un organisme reconnu d'utilité publique habilité à recevoir des dons défiscalisés.
Un don effectué par un particulier au profit d'un tel organisme, dans le cadre d'une souscription clairement identifiée pour des travaux de restauration précis, ouvre droit à une réduction d'impôt sur le revenu, dans les conditions de droit commun applicables au mécénat des particuliers, avec des plafonds calculés en pourcentage du revenu imposable.
Un don versé directement au propriétaire privé du monument, sans passer par un organisme habilité, ne bénéficie généralement d'aucun avantage fiscal : c'est le passage par une fondation reconnue d'utilité publique ou un organisme équivalent qui conditionne la défiscalisation du don pour le donateur.
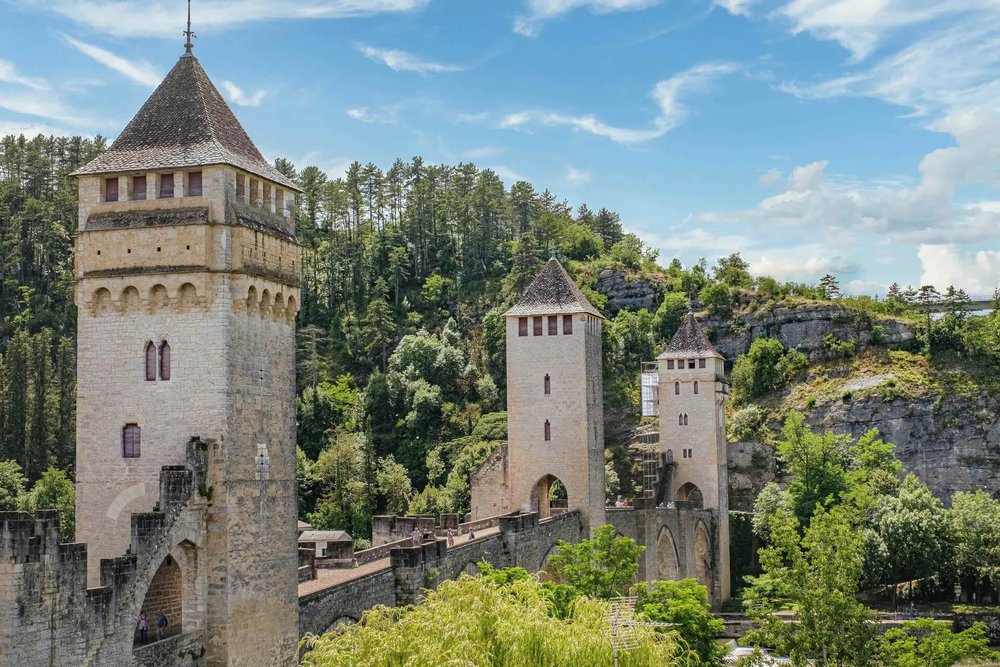
Le passage par une fondation ou un organisme habilité est indispensable pour que le don d'un particulier ou d'une entreprise en faveur d'un monument historique privé ouvre droit à un avantage fiscal.
Les entreprises peuvent également soutenir la restauration d'un monument historique privé, avec un traitement fiscal distinct de celui applicable aux particuliers.
Un don d'entreprise effectué au profit de la restauration d'un monument historique, via un organisme habilité, ouvre droit à une réduction d'impôt sur les sociétés au titre du mécénat culturel et patrimonial, dans les conditions et plafonds prévus par le Code général des impôts pour le mécénat d'entreprise en général.
Au-delà de l'avantage fiscal, le mécénat en faveur d'un monument historique constitue souvent une opération de communication valorisante pour l'entreprise mécène, qui peut associer son image à la préservation d'un patrimoine local ou régional, dans le cadre d'une politique de responsabilité sociétale.
Vous préparez des travaux de restauration sur un monument historique privé ?
Je vous accompagne dans la constitution du dossier d'autorisation adapté au statut classé ou inscrit de votre bien. Devis gratuit sous 48h.
Indépendamment du mécénat de tiers, le propriétaire d'un monument historique classé, inscrit ou labellisé bénéficie d'un régime fiscal propre pour les charges de travaux qu'il finance lui-même.
Ce régime permet, sous conditions, de déduire du revenu global du propriétaire une part significative, voire la totalité selon les cas, des charges de travaux de restauration et d'entretien, ce qui constitue un avantage fiscal potentiellement important compte tenu du coût souvent élevé de ce type de travaux.
L'ampleur de cet avantage dépend de plusieurs conditions : respect des prescriptions de l'architecte des Bâtiments de France pour les travaux réalisés, et, pour la déduction la plus favorable, ouverture du monument au public selon des modalités et une durée minimale précisées par l'administration fiscale.
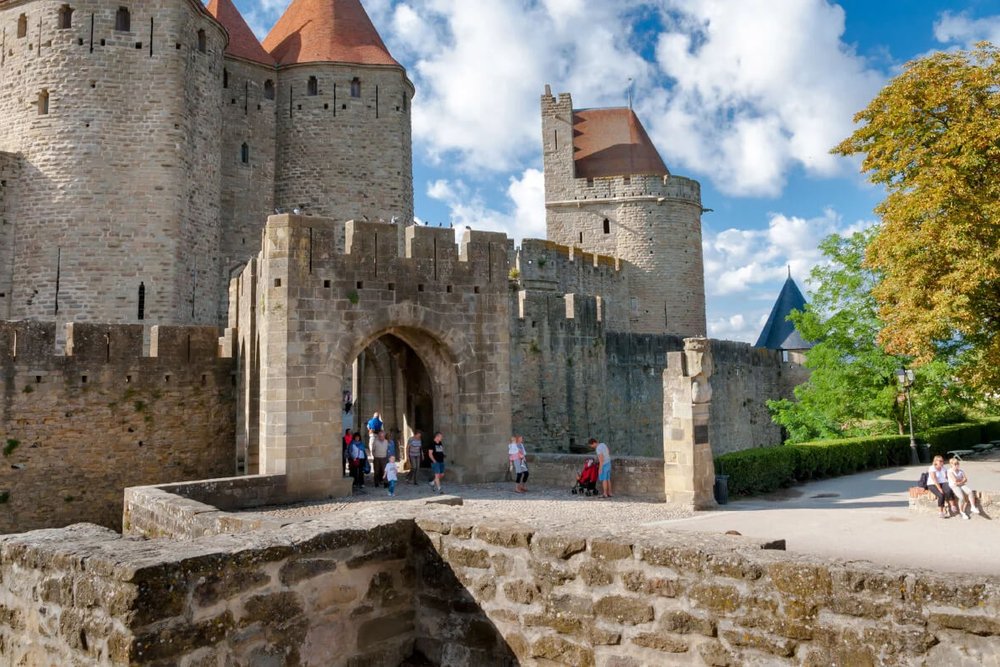
L'ouverture au public, selon des modalités précisées par l'administration fiscale, conditionne l'accès au régime le plus favorable de déduction des charges de travaux pour le propriétaire d'un monument historique.
Le statut de classement ou d'inscription détermine directement le régime d'autorisation applicable aux travaux envisagés.
Dans les deux cas, il est vivement recommandé de faire appel à des entreprises spécialisées justifiant d'une expérience et, le cas échéant, d'une qualification spécifique aux travaux sur monuments historiques, les techniques de restauration traditionnelles exigeant un savoir-faire particulier.
Pour mobiliser efficacement le mécénat autour de votre projet de restauration, quelques démarches pratiques sont recommandées.
Restaurer un monument historique privé représente souvent un investissement considérable, que le mécénat de particuliers ou d'entreprises peut aider à alléger, en complément du régime fiscal propre dont bénéficie déjà le propriétaire pour les charges qu'il finance lui-même. Ces deux leviers, bien articulés, permettent de rendre plus soutenables des projets de restauration ambitieux. Mais avant même de penser au financement, il est indispensable de bien identifier le statut exact de votre bien (classé ou inscrit), qui détermine des procédures d'autorisation très différentes et un niveau d'exigence technique à anticiper dès la conception du projet de restauration.
Les points essentiels à retenir :
Je vous accompagne dans la constitution du dossier d'autorisation adapté au statut de votre bien et dans la coordination avec l'architecte des Bâtiments de France ou la conservation régionale des monuments historiques. Travail à distance, soigné et réactif.
Obtenir un devis pour mon projet
Article mis à jour en août 2026 - Réglementation applicable en France métropolitaine
Les règles présentées reposent sur le Code du patrimoine et le Code général des impôts.
Consultez toujours un notaire ou un conseiller fiscal pour évaluer précisément
votre situation, ainsi que la conservation régionale des monuments historiques.